**Borneonews - Jakarta**, Kementerian Koperasi dan Usaha Kecil Menengah (Kemenkop UKM) telah memperkenalkan beberapa strategi alternatif dalam hal pembiayaan bagi koperasi dan Usaha Mikro, Kecil, dan Menengah (UMKM). Strategi ini dituangkan dalam buku yang merupakan bagian dari tujuh buku seri bertajuk *Pengarusutamaan Strategi Pengembangan Koperasi dan UKM* yang akan diterbitkan pada tahun 2024.
Buku keempat dalam seri ini berjudul *Transformasi Pembiayaan UMKM: Daya Ungkit Menuju Kemapanan*. Buku ini menggambarkan berbagai inovasi dalam pembiayaan yang dapat diakses oleh UMKM. Berbagai alternatif pembiayaan yang diulas dalam publikasi ini meliputi penggunaan *credit scoring* dalam penyaluran Kredit Usaha Rakyat (KUR), pembiayaan berbasis klaster melalui *farmers production organisation (FPO)*, *securities crowdfunding*, *initial public offering (IPO)*, *peer to peer lending*, serta berbagai model pembiayaan lainnya seperti *purchase order financing* dan pembiayaan hak kekayaan intelektual. Selain itu, skema penilaian kredit yang menggunakan *intelligent credit decision model* dan inisiatif dari *ASEAN Micro and Small Enterprises Financing Institution (AMSEF)* juga menjadi fokus pembahasan.
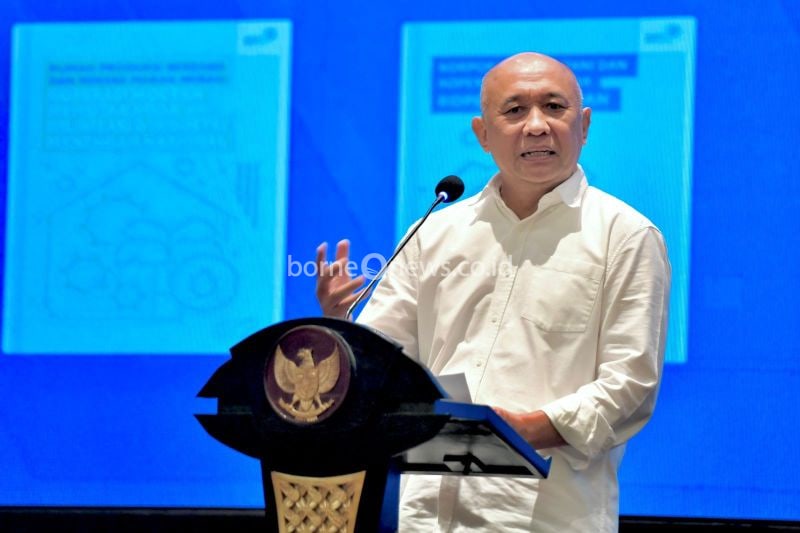
Menteri Koperasi dan UKM, Teten Masduki, dalam sebuah rilis pers yang diterima di Jakarta menyatakan bahwa salah satu tantangan yang dihadapi dalam pengembangan UMKM saat ini adalah terkait keterbatasan modal dan kesulitan dalam mengakses alternatif pembiayaan. Bahkan, saat ini, rasio pembiayaan dari lembaga keuangan formal seperti perbankan bagi UMKM hanya mencapai 19 persen dari total yang ditargetkan 30 persen pada tahun 2024.
Salah satu faktor yang menghambat rendahnya tingkat pembiayaan kepada UMKM adalah penerapan kewajiban kolateral atau jaminan yang dikenakan oleh perbankan saat pemohon mengajukan pinjaman. "Indonesia merupakan salah satu negara dengan rasio pembiayaan perbankan kepada UMKM yang paling rendah. Jika kita bandingkan dengan Korea Selatan yang memiliki rasio kredit lebih dari 80 persen, serta Malaysia dan Thailand yang sudah melebihi 40 persen," ungkap Teten.
Teten mendorong lembaga perbankan untuk mulai melakukan reformasi dalam skema pembiayaan bagi UMKM, terutama terkait penyaluran KUR. Ia berharap perbankan dapat memanfaatkan data sekunder seperti data dari perusahaan telekomunikasi atau PLN terhadap calon nasabah, sehingga penggunaan kolateral dapat diminimalkan. Ini penting dilakukan untuk mempercepat akselerasi pembiayaan bagi UMKM agar sesuai dengan target yang telah ditetapkan.
"Bank biasanya mengandalkan data *history kredit*, serta data dari Sistem Layanan Informasi Keuangan (SLIK). Namun, UMKM yang belum terhubung dengan perbankan cenderung tidak memiliki riwayat kredit. Karenanya, kami mengusulkan agar sistem *credit scoring* diterapkan. Untuk usaha berskala besar, kami akan memfasilitasi pencarian pembiayaan melalui bursa efek dengan melakukan IPO," jelasnya.
Asisten Deputi Pembiayaan dan Investasi Kementerian Koperasi dan UKM, Ali Manshur, menambahkan bahwa terdapat opsi lain untuk pembiayaan UMKM, seperti *peer to peer lending (PtoP lending)* dan *Securities Crowd Funding (SCF)*. Menurut catatan dari Kemenkop UKM, hingga Juni 2024, total pinjaman yang disalurkan melalui *PtoP lending* telah mencapai Rp20,72 triliun dengan jumlah debitur mencapai 3,51 juta.
"Saat ini terdapat sekitar 100 perusahaan yang menyelenggarakan *PtoP lending*, sedangkan penyelenggara *SCF* berjumlah 17. Total pendanaan untuk *SCF* sendiri telah mencapai Rp1,15 triliun dengan total pemodal sebanyak 159.957 unit," imbuh Ali.
Lebih lanjut, Ali menyatakan bahwa Kemenkop UKM terus berupaya memperluas penyaluran KUR berbasis klaster, yang memiliki plafon cukup besar, yaitu mencapai Rp500 juta. Di sisi lain, pihaknya juga menjajaki kemungkinan agar Otoritas Jasa Keuangan (OJK) segera merumuskan peraturan yang memungkinkan perbankan tidak hanya mengandalkan pendekatan konvensional berbasis kolateral, terutama dalam memberikan pembiayaan bagi sektor UKM.
ANTARA
Strategi Baru Kemenkop UKM untuk Pembiayaan UMKM yang Beragam
Bagikan:
JAKARTA –
Komentar0
Jadilah yang pertama membagikan
Bagikan:
Berita Terkait
OJK Dorong BPD Tingkatkan Pembiayaan untuk UMKM Produktif
Sinergi BP Tapera dan PIP Perluas Akses Pembiayaan UMKM
OJK: Sektor Jasa Keuangan Dukung Perluasan Akses Pembiayaan ke UMKM
BI Beri Insentif Bagi Bank Tingkatkan Pembiayaan ke UMKM
Menteri UMKM Perkuat Ketahanan Pangan Lewat Pembiayaan Sektor Produksi
Strategi Inklusi Keuangan dan Pemberdayaan UMKM di Surabaya
Komentar (0)
Memuat komentar…