BORNEONEWS, Banjarmasin – Wajib pajak di Kalimantan Selatan (Kalsel) dan Kalimantan Tengah (Kalteng) berpeluang mendapatkan pengurangan hingga penghapusan 100 persen sanksi administratif perpajakan melalui kebijakan Direktorat Jenderal Pajak (DJP).
Fasilitas tersebut diberikan untuk mendorong wajib pajak menyelesaikan kewajibannya, baik berupa pelaporan maupun pembayaran pajak yang belum dipenuhi. Besaran pengurangan sanksi bergantung pada jenis pelanggaran serta waktu pelunasan atau pelaporan.
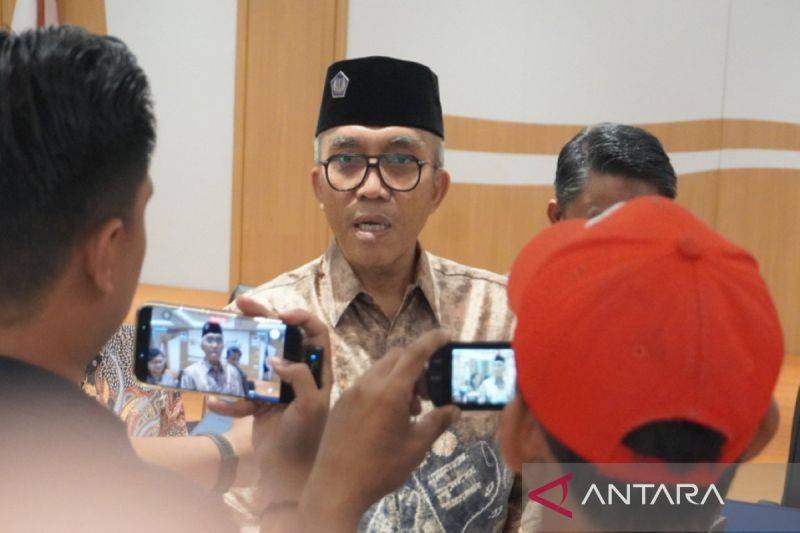
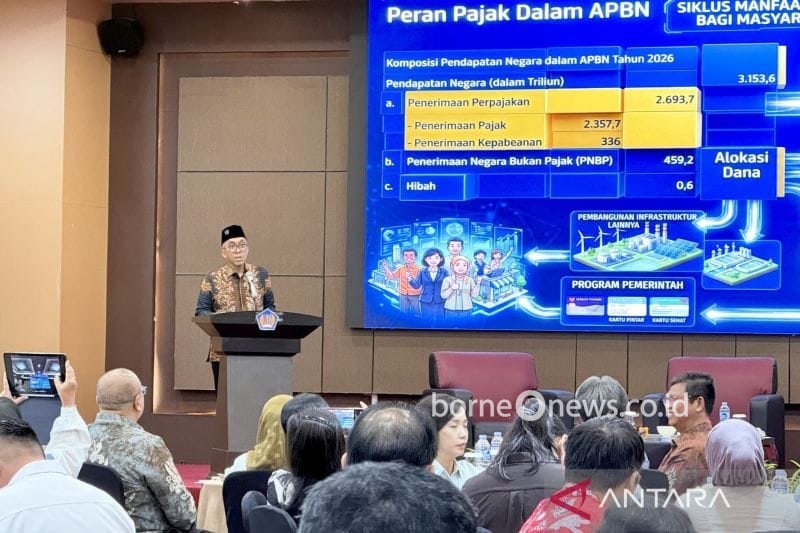
Kepala Kantor Wilayah DJP Kalselteng, Anton Budhi Setiawan, mengatakan wajib pajak dapat memanfaatkan kesempatan tersebut hingga 31 Desember 2026 untuk memperoleh pengurangan sanksi maksimal sesuai ketentuan yang berlaku.
"Nah, itu bertahap nanti kalau di Januari 2027 sampai dan seterusnya itu akan bertahap penghapusan 90 persen sampai kemudian maksimal di 50 persen. Jadi, saya berharap ajukanlah di tahun ini karena akan mendapatkan penghapusan sanksi 100 persen," kata Anton di Banjarmasin, Kamis, 12 November 2026.
Kebijakan tersebut mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Anton menjelaskan, pemberian keringanan merupakan salah satu upaya meningkatkan kepatuhan masyarakat dalam memenuhi kewajiban perpajakan.
"Peningkatan kepatuhan pajak penting untuk mendukung penerimaan negara yang digunakan membiayai pembangunan dan pelayanan publik," ujarnya.
Kepala Bidang Keberatan, Banding, dan Pengurangan DJP Kalselteng, Mas Eko Affandi, menjelaskan PMK Nomor 71 Tahun 2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024.
Perubahan tersebut menyempurnakan mekanisme pengurangan dan penghapusan sanksi administratif perpajakan, termasuk denda administratif Pajak Bumi dan Bangunan (PBB).
Salah satu perubahan penting adalah penambahan Pasal 27A yang memberikan kewenangan kepada DJP untuk mengurangi atau menghapus sanksi administratif dalam rangka mendukung perekonomian nasional.
Sementara itu, Penyuluh Pajak Ahli Madya DJP Kalselteng, Ganung Harnawa, menjelaskan fasilitas keringanan mencakup berbagai jenis sanksi perpajakan.
Di antaranya keterlambatan penyampaian Surat Pemberitahuan (SPT), pembetulan SPT yang mengakibatkan kurang bayar, keterlambatan pembayaran pajak, pelanggaran faktur pajak, hingga sanksi hasil pemeriksaan dan penagihan pajak.
Untuk keterlambatan pelaporan SPT Tahunan Tahun Pajak 2025 dan sebelumnya serta SPT Masa September 2026 dan sebelumnya yang berstatus kurang bayar, wajib pajak dapat memperoleh pengurangan sanksi 100 persen apabila menyampaikan SPT pada periode 8 Oktober hingga 31 Desember 2026.
Namun, besaran keringanan akan berkurang apabila pelaporan dilakukan setelah periode tersebut.
"Untuk kategori ini, pengurangan turun menjadi 50 persen pada 1 Januari hingga 31 Maret 2027 dan 25 persen pada 1 April hingga 30 Juni 2027," jelas Ganung.
Skema pengurangan bertahap juga diberlakukan terhadap sejumlah kategori lainnya, termasuk bunga akibat pembetulan SPT dan keterlambatan pembayaran pajak.
Untuk sanksi tertentu yang berkaitan dengan pemeriksaan, penagihan, dan denda PBB, besaran keringanan ditentukan berdasarkan waktu penerbitan ketetapan serta pelunasan pokok pajak.
DJP juga menyediakan fasilitas pengurangan 90 persen dan 75 persen bagi kategori tertentu, termasuk pelanggaran terkait faktur pajak serta kewajiban perpajakan yang pokok pajaknya telah dilunasi sebelum 8 Oktober 2026.
Sementara untuk sanksi bunga Program Pengungkapan Sukarela (PPS), pengurangan 100 persen dapat diberikan apabila wajib pajak memenuhi ketentuan pelunasan pokok pajak paling lambat satu bulan setelah Surat Ketetapan Pajak Kurang Bayar (SKPKB) diterbitkan.
Ketentuan tersebut berlaku untuk SKPKB yang diterbitkan sejak 8 Oktober 2026 hingga 31 Desember 2027, dengan batas pelunasan pokok pajak paling lambat 31 Desember 2027.
Meski fasilitas pengurangan sanksi tersedia, Ganung menegaskan kebijakan tersebut bukan berarti pemerintah menghapus utang pokok pajak.
Wajib pajak tetap harus melunasi kewajiban pokok perpajakannya. Keringanan hanya diberikan terhadap sanksi administratif berdasarkan kategori dan persyaratan yang telah ditentukan.
Melalui PMK Nomor 71 Tahun 2026, pembayaran pajak juga dapat diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak sebelum dialokasikan terhadap sanksi administratif.
Adapun batas akhir pengajuan permohonan pengurangan atau penghapusan sanksi berdasarkan KEP-239/PJ/2026 adalah 1 Oktober 2028.
Namun, batas pengajuan tersebut tidak berarti seluruh wajib pajak dapat memperoleh penghapusan 100 persen hingga 2028, karena setiap kategori sanksi memiliki periode dan persyaratan berbeda.
Dalam pengajuan permohonan, wajib pajak juga harus memenuhi sejumlah ketentuan, termasuk menyatakan bahwa sanksi timbul akibat kekhilafan atau bukan karena kesalahan, tidak sedang menempuh upaya hukum terkait, serta memastikan sanksi yang dimohonkan belum dilunasi.
Keringanan tersebut diharapkan dapat membantu masyarakat dan pelaku usaha di Kalimantan Selatan maupun Kalimantan Tengah memperbaiki administrasi perpajakan tanpa harus menanggung seluruh beban sanksi yang memenuhi persyaratan pengurangan.
DJP Kalselteng mengimbau wajib pajak segera memeriksa kembali kewajiban perpajakan masing-masing dan berkonsultasi dengan Kantor Pelayanan Pajak (KPP) tempat terdaftar untuk memastikan kelayakan memperoleh fasilitas tersebut.
Sumber: ANTARA